Sur le papier, c’est souvent tentant. Acheter une maison à rénover, c’est l’idée de payer moins cher à l’achat, de tout refaire à son goût, et d’empocher une belle plus-value au bout du chemin. Dans les agences spécialisées, on voit défiler des profils très différents avec exactement cette idée en tête. Et honnêtement ? Ça peut être une excellente opération. Mais j’ai aussi vu des projets se transformer en gouffre, non pas parce que les gens manquaient de bonne volonté, mais parce qu’ils avaient sous-estimé certaines réalités au moment de l’achat. Voici ce que j’aurais aimé qu’on me dise, ce que l’on dit maintenant à chaque acquéreur qui pousse la porte de l’agence.
Ce qu’il faut retenir de cet article :
- La décote à l’achat ne compense pas toujours le coût réel des travaux : chiffrez avant de faire une offre.
- Certains postes sont quasi invisibles à la visite (charpente, réseaux, amiante) et peuvent faire doubler votre budget.
- Le DPE conditionne désormais la location et la revente : un bien classé G ou F se vend moins bien et sous contrainte.
- Les aides existent (MaPrimeRénov’, éco-PTZ, TVA à 5,5 %) mais elles ont des conditions et des délais : anticipez-les.
- Faire appel à un professionnel avant de signer peut vous éviter de très mauvaises surprises.
Pourquoi le « prix affiché moins les travaux » est un calcul trop simple
C’est l’erreur la plus fréquente, et de loin. On voit un bien affiché à 180 000 € là où le marché local est à 260 000 €. On se dit qu’avec 50 000 € de travaux, l’opération est géniale. Sauf que les 50 000 € deviennent 80 000 €, que les délais s’allongent, et que la plus-value espérée fond comme neige au soleil.
Le problème, c’est qu’estimer des travaux depuis une annonce ou lors d’une visite de 45 minutes, c’est à peu près aussi fiable que de diagnostiquer une fracture au doigt. Un chiffrage sérieux nécessite l’œil d’un professionnel : un entrepreneur, un architecte, un maître d’œuvre. Avant l’offre, pas après. C’est inconfortable, ça prend du temps, mais c’est ce qui sépare une bonne affaire d’un dossier catastrophique.
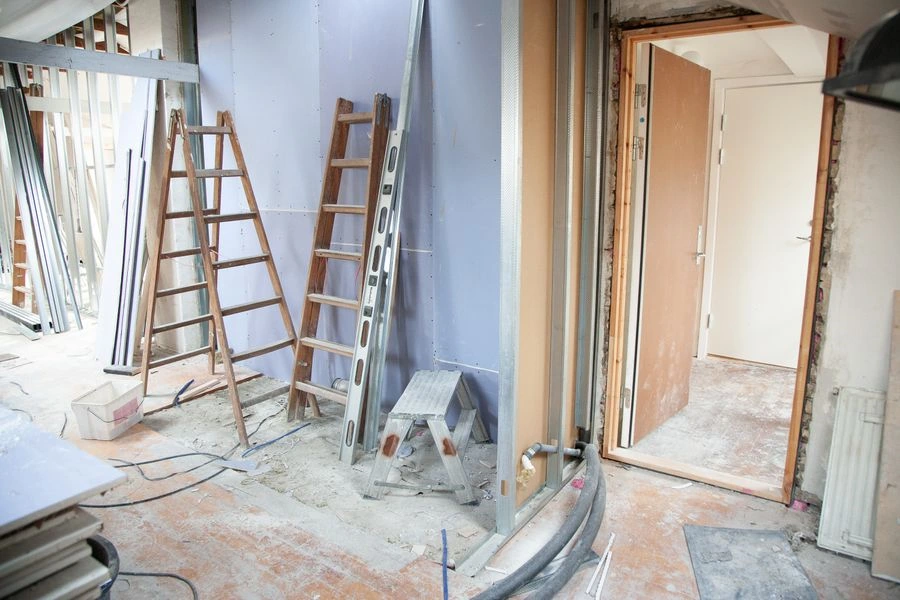
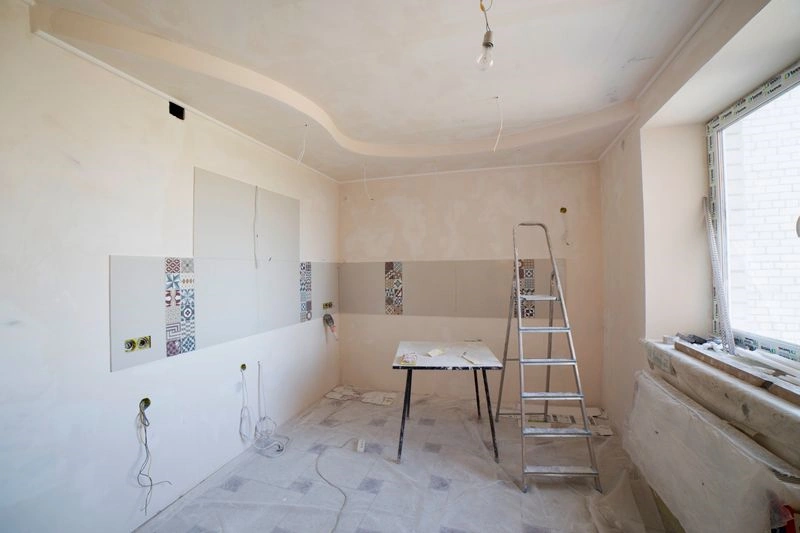
Pour vous donner une idée des fourchettes actuelles : une rénovation légère (peinture, sols, rafraîchissement) se situe autour de 250 à 750 €/m². Une rénovation complète sans toucher à la structure : 750 à 1 500 €/m². Et dès qu’on attaque la charpente, les murs porteurs ou une réhabilitation totale, on monte facilement à 1 500 à 2 500 €/m² voire davantage. Sur une maison de 120 m², ça change considérablement la donne.
Les postes qu’on ne voit pas lors d’une visite
Certains travaux sautent aux yeux : le papier peint des années 80, la cuisine démontée, les plinthes décollées. Ce n’est pas là que se cachent les mauvaises surprises. Ce qui fait vraiment peur, c’est l’invisible.
- La charpente et la toiture : une charpente à refaire, c’est facilement 15 000 à 30 000 € selon la surface et la complexité. Et souvent, vous ne le saurez qu’une fois les travaux engagés.
- L’électricité et la plomberie : dans une maison ancienne, les deux réseaux sont souvent à reprendre entièrement. Comptez entre 40 et 130 €/m² pour la seule partie électrique.
- L’amiante et le plomb : obligatoires dans les diagnostics, mais les devis de dépose et de traitement sont souvent sous-estimés. Dans certains cas, ça peut représenter plusieurs milliers d’euros supplémentaires.
- Les fondations et l’humidité : remontées capillaires, fissures structurelles, cave non traitée. Des désordres qui passent facilement inaperçus mais dont le traitement est long et coûteux.
Je le dis à chaque acquéreur : lisez les diagnostics immobiliers avec attention. Ce n’est pas une formalité administrative, c’est une mine d’informations. Et si vous avez le moindre doute sur un point, faites-le expertiser avant de signer.
Le DPE, ce critère qu’on sous-estime encore trop souvent
Depuis le 1er janvier 2025, les logements classés G sont interdits à la location. Les logements classés F suivront en 2028. Ce n’est plus une menace lointaine : c’est le présent. Et quand vous achetez une maison à rénover avec un DPE F ou G, vous achetez un bien qui a une contrainte légale forte, que vous ayez l’intention de le louer ou de le revendre.
Côté revente, un mauvais DPE pèse sur la valeur. Les acheteurs le savent désormais, les agents aussi. Un bien classé F ou G se négocie plus durement, et un acquéreur avisé intégrera le coût de la rénovation énergétique dans son offre. Ce que vous avez « gagné » sur le prix d’achat peut donc être compensé à la revente si vous ne traitez pas la performance énergétique.
La bonne nouvelle, c’est qu’une rénovation énergétique bien menée peut faire gagner plusieurs classes DPE d’un coup, et donc remonter significativement la valeur du bien. C’est ce qu’on appelle la valeur verte, et elle est bien réelle sur le marché actuel.
Les aides financières : réelles, mais pas magiques
MaPrimeRénov’, l’éco-prêt à taux zéro, la TVA à 5,5 % sur les travaux de rénovation, les certificats d’économies d’énergie… Les dispositifs existent, et ils peuvent représenter des sommes substantielles. Mais ils ont des conditions (plafonds de revenus pour certains, nature des travaux éligibles, recours à des artisans RGE), des délais d’instruction parfois longs, et ne couvrent jamais l’intégralité du budget.
Ce que je conseille systématiquement : renseignez-vous sur les aides avant de boucler votre plan de financement, pas après. Certaines aides ne peuvent pas être cumulées, d’autres sont soumises à conditions de ressources. Et les règles changent régulièrement : ce qui était valable l’an dernier ne l’est pas forcément aujourd’hui.
Quelques questions à vous poser avant de signer
Pas une liste exhaustive, juste les points qui, selon mon expérience, font la différence entre un projet maîtrisé et un projet chaotique :
- Avez-vous fait chiffrer les travaux par un professionnel ? (Et pas juste regardé des vidéos YouTube sur le sujet.)
- Avez-vous lu tous les diagnostics, y compris ceux qu’on survole habituellement (amiante, plomb, état parasitaire) ?
- Votre budget inclut-il une réserve de 10 à 15 % pour les imprévus ? Parce qu’il y en aura.
- Savez-vous combien de temps vous resterez dans le bien ? Plus l’horizon est court, moins la rénovation lourde est rentable.
- Avez-vous vérifié les contraintes urbanistiques ? Zone protégée, bâtiment de France, PLU restrictif… Certains secteurs limitent fortement ce que vous pouvez faire.
Un regard honnête sur ce que ça implique vraiment
Acheter une maison à rénover, c’est un projet magnifique quand c’est bien préparé. J’en ai accompagné des dizaines, et les plus belles réussites que j’aie vues avaient toutes un point commun : les acquéreurs savaient exactement dans quoi ils se lançaient. Ils avaient chiffré, consulté, anticipé. Ils n’avaient pas de surprises parce qu’ils avaient cherché les mauvaises nouvelles avant l’achat, ce qui est exactement la bonne approche.
Le vrai piège, ce n’est pas la maison à rénover. C’est l’achat coup de cœur non préparé. Prenez le temps de visiter avec un professionnel du bâtiment, lisez chaque ligne des diagnostics, et construisez un budget réaliste avec une marge. Après ça, si l’opération tient la route, foncez.